
技术洞察
中国目标:2030年建成1百万个50G-PON端口,光接入采购观察
光纤 · PON 与光接入 · 2026 年十月
中国工业和信息化部在五年 ICT 规划中写入一个数字: 到 2030 年达到 1 百万个 50G-PON 端口,相比目前约 2025 年的 20,000。这是五十倍建设规模。标准已完成,芯片与模块被描述为成熟,阻碍在成本、功耗和良率,而非物理原理。
据C114于2026年九月29日的行业报道, 信息通信行业第15个五年规划 由 MIIT 发布,列出十三项主要指标,其中一项为中国已安装的 到2030年,50G-PON端口达1百万个。可比的2025年数字为 20,000。这是50G-PON首次作为量化指标进入国家五年规划。
50G-PON 是以下 ITU 标准的行业名称 G.9804,规定光接入网提供 下行50 Gbit/s 且至少 上行 12.5 Gbit/s。Light Reading 于2026年十月2日报道相同目标,指出多数中国以外运营商仍在试验,而中国已确定部署数量。
标准工作已经完成
深圳 CIOE 2026 最有用的信号是:标准争论已结束。无论 ITU-T 还是中国的 CCSA 50G-PON 主要规格现在已 已全部完成,中国行业正在依据以下成果推进 136 个千兆光网试点项目 于 2025 年完成。试点部署 50G-PON 超宽带接入、FTTR 与 Wi-Fi 7 协同、光网与 AI 融合,形成云电脑、云游戏、工业光学检测、AI 超高清监控、模型训练推理及通感一体化等商业应用。
CAICT 副院长 Ao Li 从三个维度描述供应链已就绪: 更高功率发射器件 性能和产能提高, 更高灵敏度接收器,以及更强的 模块设计开发能力。实验室对称单系统吞吐量验证已接近理论值,对称/非对称ONU混合组网也已证实可行。
成本、功耗和良率才是真正门槛
CIOE 2026 千兆光接入会议发言者达成同一判断:技术已通过,剩余问题为 成本、功耗、良率和需求拉动.
现网升级路径是难点。China Telecom Research Institute 的 Zhang Dezhi 表示,与行业合作两年多,才解决海量现有EPON终端迁移至千兆级接入的问题。他判断 50G-PON 核心 ASIC 芯片、光模块及器件现已完全成熟,常态化终端产品已具备商用能力,且 2027 年迎来规模交付。他也直接指出设备两大痛点: 成本过高与功耗过高,以 DML 部署与 DSP 架构优化作为双降杠杆。
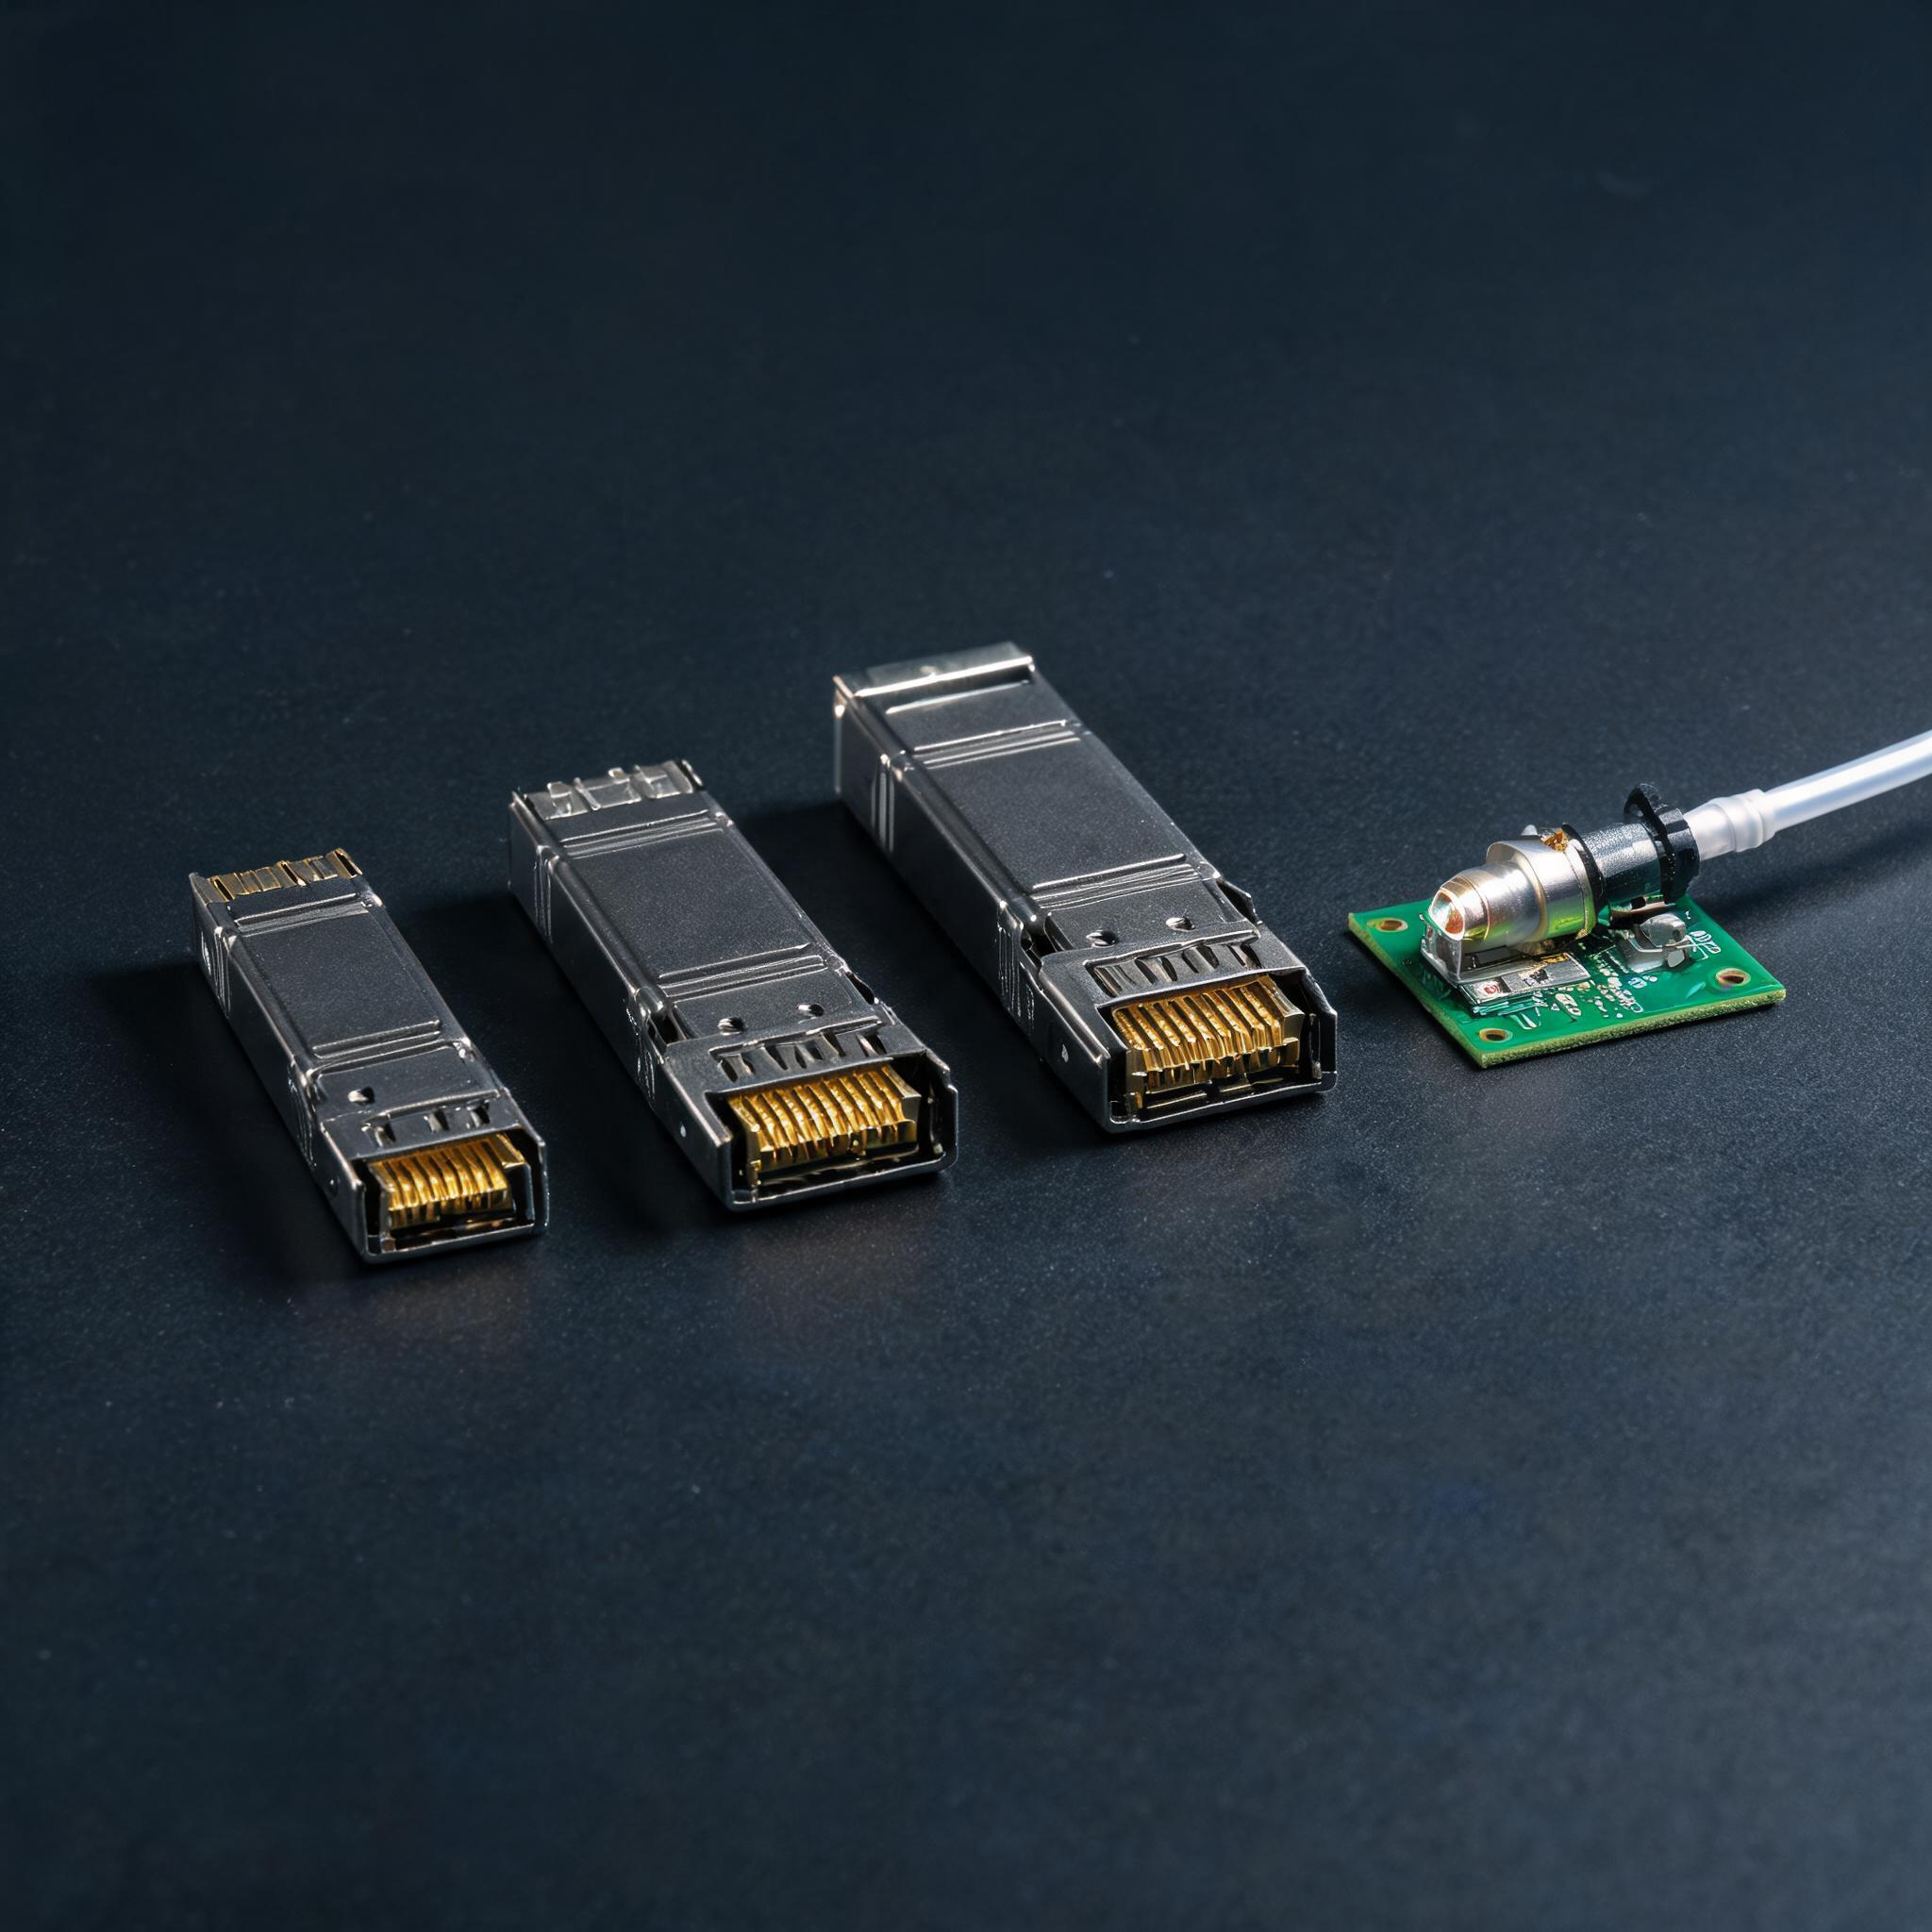
良率集中在光学。Accelink 营销总监 Lin Tao 给出元件路线:2023 年非对称第一代、2024 年 SFP-DD 小型化光器件,以及 2026 年正在到来的对称第三代。OLT 端口正趋于采用 三模对称SFP-DD,ONU 先非对称、按需引入对称,而 BOSA架构 更有利于控制成本。但他指出,combo PON端口为四路器件,50G-PON则为 六通道器件,所以生产本质是在争取发射功率与接收灵敏度,以及 耦合功率预算是量产良率的主要限制 用于三模小型化 OLT。
AI 改写流量模型,也在消耗产能
50G-PON 的需求论据曾是更高下行速率,如今已反转。中国移动研究院基础网络研究副主任 Zhang Dechao 表示,基于 token 的服务已 “彻底重构了光网络流量模型”。过去下行为主的非对称模式已经打破: 上行现占网络流量40%–50%,并且 对称带宽已成为主流。他引用预测称,到2035年AI推理将占 总流量的 25%,带动超过 整体网络流量增长63%.
需求也面临竞争。Accelink 的 Lin Tao 警告,AI 正在 消耗上游产能与运营商资本开支 离开接入网:“没人愿意花钱在PON相关技术的产能或研发投入上,基本都在全力投入AI。”换言之,带来50G-PON需求的同一浪潮,也在与其争夺光纤、激光器、装配线及工程人员。
工业接入是另一个明确拉动力。工业 PON 增速约 每年 14.8% ,并继续替代传统工业以太网,要求超出消费宽带:毫秒级延迟,部分工厂需微秒级端到端延迟、纳秒时钟同步和 10 Gbit/s 带宽。FibreHome 报告云南玉溪千兆工厂 50G-PON 试点,覆盖智能视频检测与千兆环境监测线路。
采购接入光学时,50G-PON 意味着什么
- 按对称情形设计,按非对称报价。 上行已占流量 40%–50%,规格仍在收敛。只能制造非对称 ONU 的供应商,报价产品的商业寿命可能短于其连接的 OLT。
- 将良率而非目录规格作为认证重点。 公布指标可以实现,但耦合功率预算决定多少件能出产线。请索取拟购确切三模配置的量产良率数据,而非演示样机数据。
- 功率预算如今是物料清单决策。 成本与功耗是两项明确障碍,DML 和 DSP 优化是杠杆。因此热设计、驱动方案及 DSP 选择应列入采购议程,而非留在厂商黑箱中。
- 围绕 2027 年交付窗口规划。 据称核心 ASIC、模组与器件成熟,常态化终端就绪,预计从 2027 年批量交付。需要早期配额的买家应在试点规模时就验证货源。
- 关注连接器与光纤结构,而非只看光模块。 端口扩张五十倍,也会同步增加ODN光纤、分光器、连接器及跳线。接入光学和接入光缆应依据同一滚动预测采购。
正在采购 PON 光学、光纤或接入线缆?
请将端口数、对称要求(对称或非对称)、功耗预算、光纤结构及年度数量发送至 sales@tuolango.com ,我们将反馈含交期的合格供应商比较。
来源与披露
来源:C114 2026 年九月 29 日,关于工信部信息通信业第 15 个五年规划指标:2030 年 1 百万个 50G-PON 端口,对比 2025 年 20,000 个;2025 年完成 136 个千兆光网试点;ITU-T 与 CCSA 主标准完成;以及 CIOE 2026 上 CAICT、China Telecom Research Institute、China Mobile Research Institute、China Unicom Research Institute、Accelink 与 FibreHome 发言。Light Reading 2026 年十月 2 日报道同一 2030 目标、G.9804 定义的 50 Gbit/s 下行与至少 12.5 Gbit/s 上行、136 试点、上行占 40%–50%、2035 年 AI 推理占 25%,以及 Accelink 对上游产能与资本开支警告。采购、验证与供应链观察为 TUOLAN TRADE 分析,不归于来源。由 TUOLAN TRADE 编辑分析。